多伦多买房,最近也在搞 pre-approval。先说我自己的情况:分数还行,700 多,没欠大额卡债。问了几家,都说 pre-approval 会 hard pull,不是 soft check。我自己银行的 advisor 直接讲,他们在系统里做申请就是 hard inquiry,Equifax 上会留记录。
我上个月被查了两次,一次银行一次贷款经纪,分数掉了大概 8 分,不算多,但看到记录里连着两条还是有点不爽  。后来才知道有些 mobile specialist 可以先 soft 看个大概,等你确定要出 letter 再 hard。你如果还想多比价,最好开口先问 is this a hard check or soft check,不然稀里糊涂一周被查三五次就亏了。
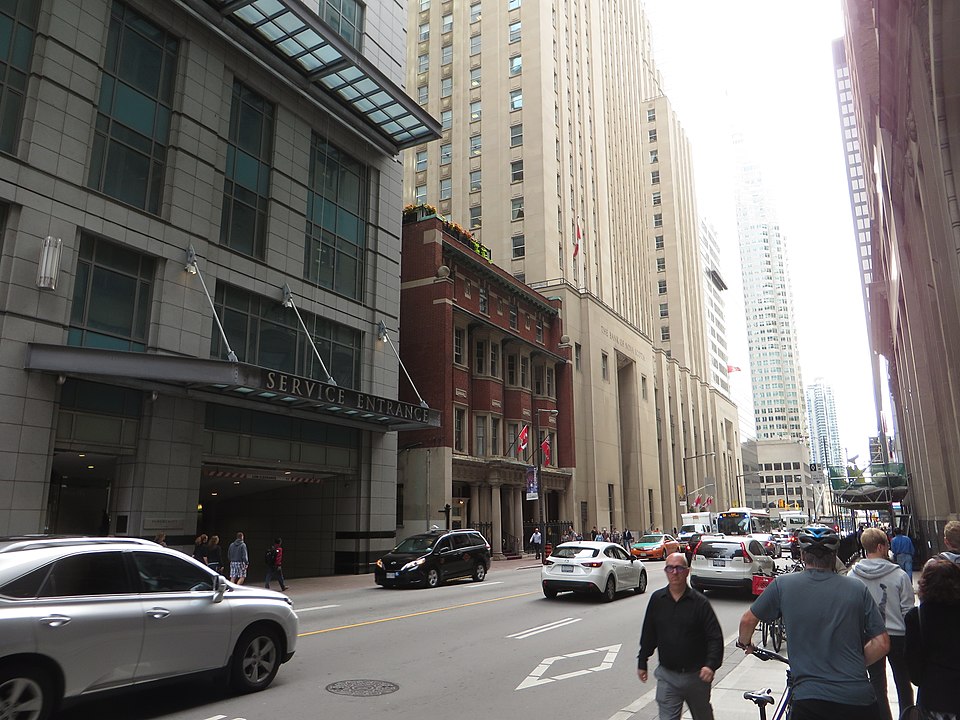
多伦多这边现在买房,下 offer 基本都得有 pre-approval 撑腰,尤其那种 semi 和 freehold townhouse,没 letter 卖家经纪都懒得回你。我一开始以为先看房再弄贷款来得及,结果看中的两套都被别人带着 pre-approval 抢了。后来老实先把贷款预批弄了。
不过 pre-approval 不是最终批准,正式下 offer 后银行还会再看房子估值、condo fee 这些,close 前可能再 pull 一次。所以从 pre-approval 到交房这段时间,别去开新卡、别搞大额 line of credit,不然最后卡你一下很难受。
信用分如果不是特别低,几个 hard pull 影响其实有限,过两三个月慢慢回来。但分数要是卡在 680 这种,最好先自己查下 Equifax / TransUnion,把能补的先补上,再去银行做 pre-approval,不然利率会被顶上去。现在这利率,差一点就是每个月多几百。