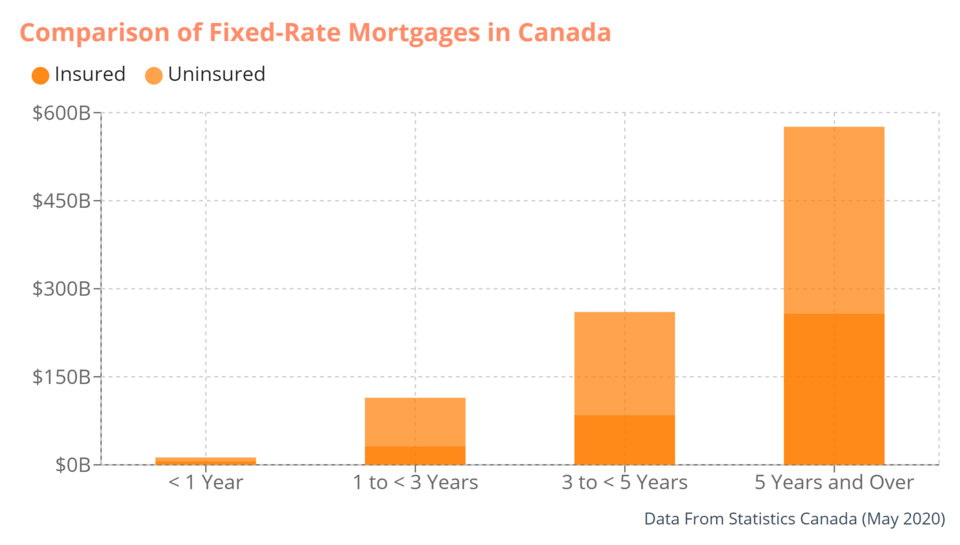
最近来分行问 renew 和 pre-approval 的人真的多,很多人上来就问“你这 5 年 fixed 多少”。但房贷利率这东西,真不是一个数字能说完的。term 是 2、3、5 年,fixed 还是 variable,closed 还是 open,amortization 常见 25 年,首次买新房/部分 insured 也可能做到 30 年,这些都会影响月供和罚息。20% 首付以下要买 CMHC 保险,能拿到的 pricing 跟 20% 以上不是一回事。压力测试也不是按你实际月供算,qualifying rate 通常要在合同利率上加至少 2 个百分点,具体 floor 和贷款类型有关,所以别光看银行挂出来的 headline rate。
如果是 renewal 或 switch,我一般先问:你打算住多久?一两年可能就卖房,那就别只看最低 fixed,罚息可能比省下来的利息还多。浮动一般就是 prime 加减,prime 跟着央行 policy rate 走;固定看 bond yield 和银行 funding,锁得越长也不一定越划算。HELOC 挂在 collateral charge 下面,转行的时候有时候挺麻烦,签之前先问清楚。提前还款 privilege 常见每年 10% 到 20% 本金,多还一点能省不少,但每家算法不一样。cashback 也有 clawback,比如没到期就走要退,别只看钱到账那一下。
我自己一般至少拿 3 个 quote:自己主力银行、broker、credit union。renewal 前 4 到 6 个月就可以开始问 retention,尤其是 TD 客户,分行有时候能 match 外面的 offer,但最后还是要看审批和当天 pricing。我平时也会让客人先看 TD 官网(
所以你要别人推荐,最好把房价、首付、收入、自住还是出租、closing date、打算持有几年写出来。不然只说“求最低利率”,真的很难判断。你们现在拿到的都是几年期、fixed 还是 variable?我自己还在纠结 HELOC 要不要留一部分做备用,灵活是灵活,但利率也不便宜… 